Afinal, pobre compra carro 0 km no Brasil?
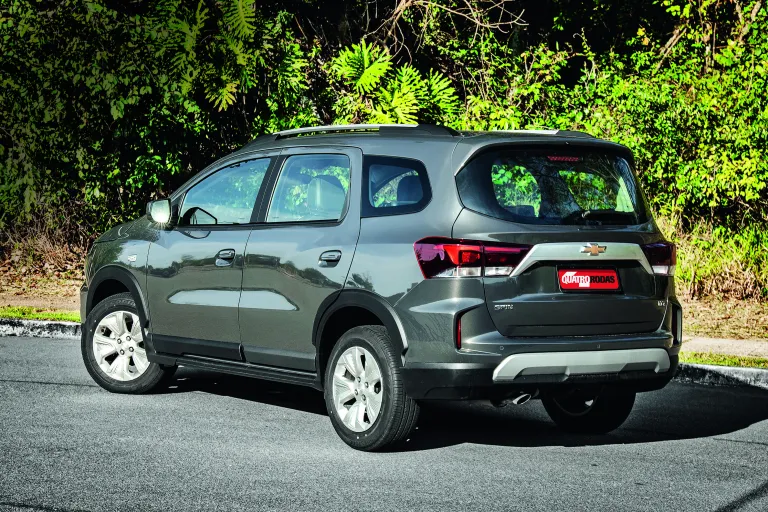
Como um pobre não de longa data, mas da vida inteira, me deparei com uma notícia no portal Quatro Rodas que mostrava uma GM Spin 2027 que chegará ao mercado partindo de R$ 153.990. Confesso que isso me gerou uma certa revolta, principalmente agora que estamos em período eleitoral. Afinal, de tempos em tempos voltamos a ouvir discussões sobre poder de compra, crescimento econômico, geração de empregos e melhoria de vida da população, mas basta entrar em uma concessionária para perceber que a realidade do brasileiro comum parece seguir por outro caminho.
Mas chega de conversa. Vamos ao propósito deste artigo: pobre compra carro zero no Brasil?
Para tentar responder, primeiro precisamos olhar para os carros mais baratos disponíveis atualmente. E nem vou me dar ao luxo de colocar um elétrico nessa comparação, porque, mesmo que o pobre consiga encontrar alguma promoção milagrosa e tenha capacidade financeira para adquirir um, provavelmente depois vai descobrir que ainda precisa resolver onde e como carregar o negócio.
Os três carros mais baratos do Brasil
O primeiro nome da lista atualmente é o Renault Kwid Evolution, que pode ser encontrado em condição promocional por cerca de R$ 71 mil. Seu preço normal é consideravelmente maior, passando dos R$ 80 mil, mas algumas campanhas da montadora conseguem colocar o pequeno Renault na posição de carro zero-quilômetro mais barato do Brasil.
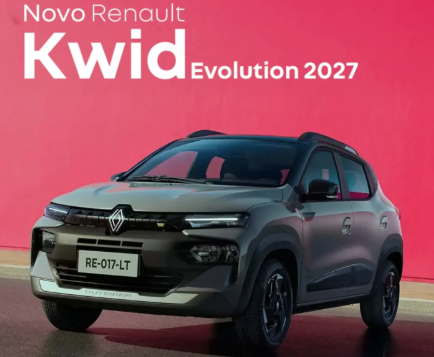
E veja como mudamos completamente a definição de “carro popular”. Estamos falando de um veículo pequeno, com motor 1.0, acabamento simples e pensado justamente para ser uma das portas de entrada do mercado. Ainda assim, seu preço promocional representa aproximadamente 44 salários mínimos de R$ 1.621, valor estabelecido para 2026.
Na prática, uma pessoa que recebe um salário mínimo precisaria entregar tudo o que ganha durante aproximadamente três anos e oito meses para alcançar o preço do Kwid, sem gastar um único centavo com alimentação, água, energia elétrica, aluguel, roupa ou qualquer outra necessidade básica. Evidentemente ninguém consegue fazer isso, mas a comparação ajuda a mostrar o tamanho da distância entre o salário de entrada do brasileiro e o automóvel de entrada brasileiro.
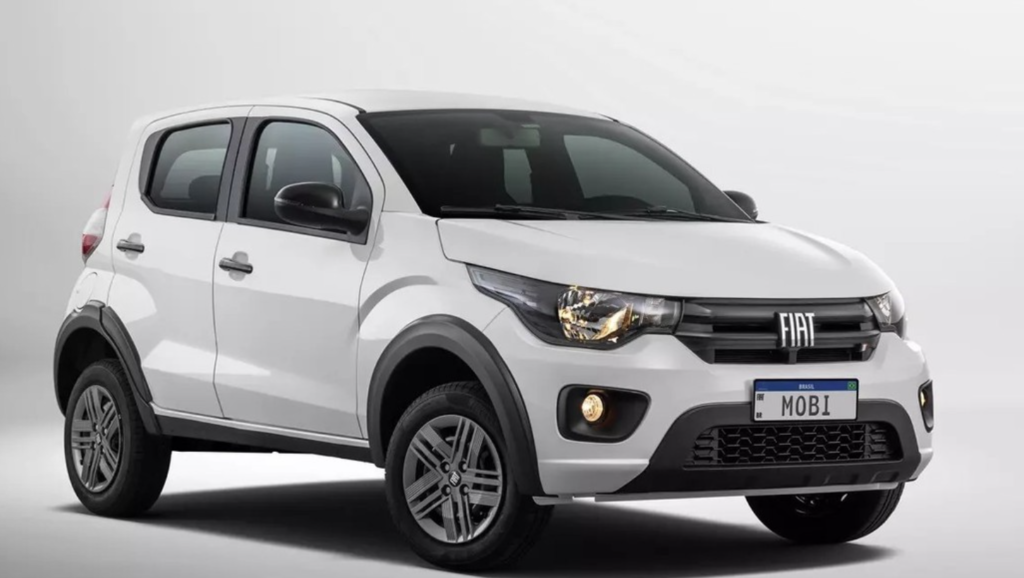
Logo depois aparece outro velho conhecido: o Fiat Mobi Like. Em promoções, o modelo também pode ser encontrado na faixa dos R$ 72 mil, embora seu preço normal seja significativamente maior. O Mobi segue basicamente a mesma receita do Kwid: pequeno, econômico, motor 1.0 e sem grandes luxos. É um carro criado para ser acessível — pelo menos essa deveria ser a ideia.
O terceiro colocado é justamente aquele que eu imaginava ser atualmente o carro mais barato do Brasil: o Citroën C3 Live. O C3 já chegou a ocupar essa posição durante 2026, mas as promoções das concorrentes mudaram o ranking. Atualmente, o C3 de entrada tem preço oficial próximo dos R$ 89 mil, embora também apareça em campanhas promocionais por menos de R$ 80 mil.
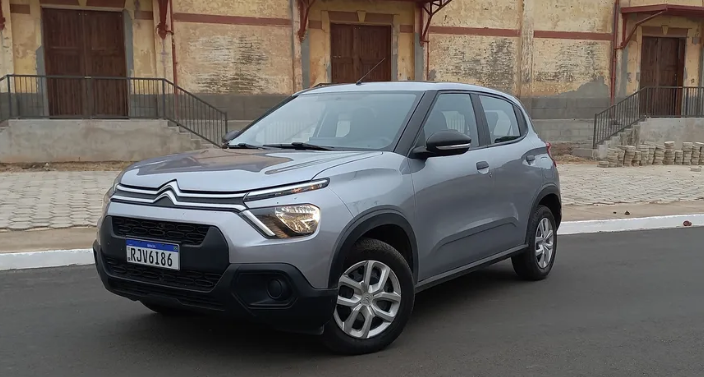
Entre os três, o C3 já entrega um pouco mais de carro em dimensões e espaço, além dos equipamentos básicos que esperamos de um veículo moderno. Só que existe algo estranho quando precisamos dizer que um automóvel próximo de R$ 90 mil pertence à categoria de entrada.
Kwid, Mobi e C3 mostram perfeitamente o problema. Não estamos escolhendo SUVs, picapes ou sedãs sofisticados. Estamos olhando para os modelos mais simples das montadoras e, mesmo assim, a conversa já começa acima dos R$ 70 mil.
Mas pobre não compra carro à vista
Até aqui existe outro pequeno problema: estamos falando de preço de carro como se o brasileiro simplesmente entrasse na concessionária com R$ 70 mil ou R$ 80 mil disponíveis na conta.
Meu amigo, se o pobre tivesse R$ 80 mil sobrando na conta, provavelmente este artigo nem existiria.
Então vamos imaginar uma situação muito mais próxima da realidade que quero discutir. Nosso comprador quer um Citroën C3 Live, não possui dinheiro para dar de entrada e tem, quando muito, aquilo que muita gente batalha durante anos para preservar: o nome limpo.
Para fazer uma simulação, vamos utilizar o preço oficial próximo de R$ 88.990, porque as ofertas promocionais podem envolver condições específicas e mudar rapidamente. Também precisamos deixar claro que um financiamento de 100% do veículo depende da análise de crédito. Nem todo banco financiará o valor integral e, mesmo quando isso acontece, a taxa oferecida varia conforme renda, score, relacionamento com a instituição e perfil do cliente.
Utilizando como referência uma taxa na região de 1,98% ao mês e imaginando o financiamento dos R$ 88.990 durante 60 meses, chegamos a uma prestação aproximada de R$ 2.550 mensais.
É nesse momento que nosso carro popular começa a ficar interessante.
Ao final dos cinco anos, seriam aproximadamente R$ 153 mil desembolsados somente nas parcelas dessa simulação. Um carro que custa perto de R$ 89 mil acabaria consumindo cerca de R$ 64 mil adicionais ao longo do financiamento. E a situação real ainda pode ser pior, porque o consumidor precisa observar o CET — Custo Efetivo Total —, que reúne não apenas juros, mas também outros custos envolvidos na operação.
Agora precisamos responder à pergunta principal: quanto esse pobre teria que ganhar para financiar o C3?
Se utilizarmos como referência um comprometimento de aproximadamente 30% da renda mensal com a prestação do veículo, uma parcela de R$ 2.550 exigiria renda próxima de R$ 8.500 por mês.
Estamos falando de mais de cinco salários mínimos apenas para chegar a uma faixa de renda compatível com essa proporção. E isso não significa que o financiamento seria automaticamente aprovado. O banco continuará olhando histórico financeiro, score, outras dívidas, idade do comprador e diferentes critérios internos.
Além disso, existe uma pequena questão que às vezes esquecemos quando ficamos olhando apenas para o valor da parcela: depois de comprar o carro, precisamos manter o carro.
Tem combustível, IPVA, licenciamento, seguro, revisão, óleo, pneu e manutenção. Mesmo um veículo zero-quilômetro, que teoricamente ficará algum tempo longe das oficinas, continuará gerando despesas todos os meses. Portanto, comprometer uma parcela gigantesca da renda apenas para conseguir colocar o carro na garagem pode criar outro problema financeiro.
Afinal, pobre compra carro zero?
É claro que compra. Existem famílias de renda mais baixa que juntam dinheiro durante anos, pessoas que entregam o automóvel usado como entrada, casais que somam suas rendas e consumidores que aproveitam condições especiais de financiamento. Seria incorreto simplesmente afirmar que uma pessoa pobre é incapaz de comprar um carro zero no Brasil.
A pergunta correta talvez seja outra: em quais condições ela consegue comprar?
Porque existe uma diferença gigantesca entre conseguir assinar um financiamento e realmente possuir condições financeiras confortáveis para pagar aquele financiamento pelos próximos cinco anos.
Para alguém começando literalmente do zero, sem automóvel para colocar na troca, sem dezenas de milhares de reais guardados e dependendo apenas do próprio salário e do nome limpo, o carro novo ficou extremamente distante. Quando o automóvel mais barato do país passa dos R$ 70 mil e um modelo básico como o C3 se aproxima dos R$ 90 mil em seu preço normal, fica difícil continuar utilizando a expressão “carro popular” com o mesmo significado que ela possuía no passado.
E eu, como um bom pobre, depois de fazer todas essas contas, cheguei a uma conclusão bastante simples: não consigo comprar um carro zero em 2026.
Por isso, enquanto Kwid, Mobi, C3, Spin e companhia continuam ficando mais modernos — e também mais caros —, o meu Poisé, carinhoso apelido do meu Corsa Classic 2011, continua firme e forte na garagem.
Pode não ter uma multimídia gigantesca, painel digital, câmera para todo lado ou cheiro de carro novo. Mas possui uma característica que, depois dessas contas, passei a valorizar ainda mais: ele já é meu.
E o danado me leva para todo lugar. rsrs.